世帯年収650万で4,500万円のローン、返済はきつい?
「世帯年収650万で4,500万円の住宅ローンを組んだ」という話をSNSで見かけることが増えました。金融機関の審査は通っても、手取りに対する毎月の返済がどれくらいの重さになるのか、借入額を抑えた場合と何が違うのかは、契約前にはイメージしにくいものです。
この記事では、世帯年収650万円の家庭が「4,800万円のマンションを頭金300万円・ローン4,500万円で買うケース」と「3,500万円のマンションを頭金500万円・ローン3,000万円に抑えるケース」を、Money Portalの不動産シミュレーターで比較します。あわせて、借入額を抑えて浮いた毎月の差額を積立投資に回した場合の30年後の試算も見ていきます。
この記事でわかること:
- 世帯年収650万に対して、ローン4,500万円と3,000万円で毎月の返済負担がどう変わるか
- 借入額を抑えると月のコストが約4.2万円軽くなること
- その差額を全世界株の積立に回した場合、30年で悲観でも約2,700万円・中央値で約7,600万円になり得ること
- 「借りられる額」と「無理なく返せる額」は別物だということ
前提条件
世帯年収650万円(額面)、手取りは月およそ42万円と仮定します。金利は変動型を想定した年1.0%、35年の元利均等返済で共通とします。
| 項目 | ケースA(借りすぎ寄り) | ケースB(抑えめ) |
|---|---|---|
| 物件種別 | マンション(RC造) | マンション(RC造) |
| 物件価格 | 4,800万円 | 3,500万円 |
| 頭金 | 300万円 | 500万円 |
| ローン借入額 | 4,500万円 | 3,000万円 |
| 年収倍率(借入÷年収) | 約6.9倍 | 約4.6倍 |
| ローン金利 | 年1.0%(変動想定) | 年1.0%(変動想定) |
| ローン期間 | 35年(元利均等) | 35年(元利均等) |
| 月次保有コスト | 管理費1.2万円 / 修繕積立金1.0万円 / 保険0.2万円 / 固定資産税0.5万円 | 同左 |
| 住宅ローン控除 | あり(13年間) | あり(13年間) |
| 物件価値変動率 | 年 -0.5%(ボラティリティ6%) | 同左 |
| 売却想定年 | 15年後 | 15年後 |
シミュレーション結果
月次コストの内訳
| 項目 | ケースA(ローン4,500万円) | ケースB(ローン3,000万円) |
|---|---|---|
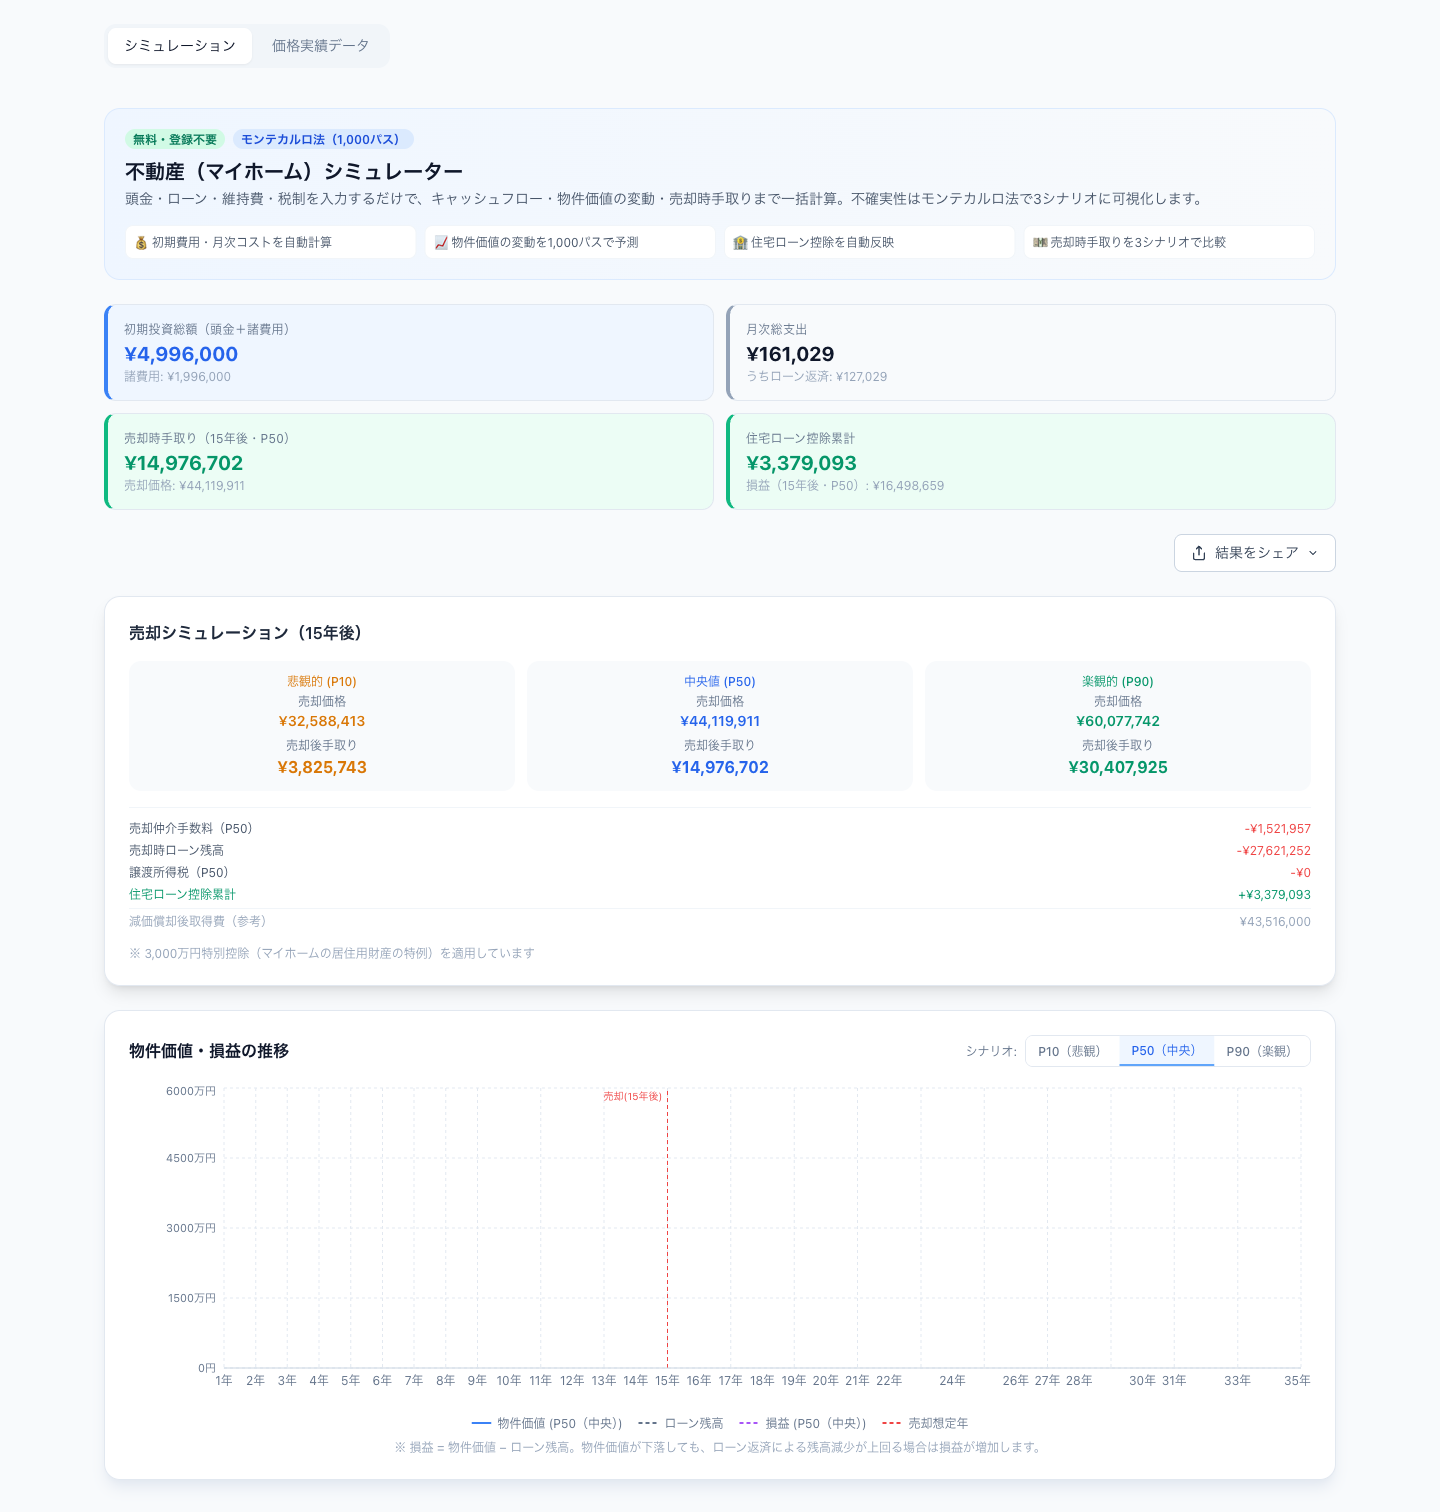
| ローン返済(月次) | 約12万7,000円 | 約8万5,000円 |
| 管理費・修繕積立金・保険・固定資産税 | 約3万4,000円 | 約3万4,000円 |
| 月次総コスト | 約16万1,000円 | 約11万9,000円 |
| 手取り月42万円に対する総コスト比率 | 約38% | 約28% |
| 手取りに対するローン返済のみの比率 | 約30% | 約20% |
ケースAでは、住居費だけで手取りの4割近くが消えます。ここに食費・水道光熱費・通信費・教育費・保険が乗ると、貯蓄や投資に回す余力はかなり細くなります。ケースBなら住居費は手取りの3割弱で収まり、月に4万円前後の差が家計の自由度として残ります。
月次コストの差
ケースAとケースBの月次総コストの差は、約4万2,000円です。ローン返済額だけで見ても同じく約4万2,000円の差になります。年間では約50万円、15年で約760万円、35年の完済までなら累計で約1,500万円の差です。
15年後に売却した場合の手取り(ケースA・P50中央値)
物件価値が年0.5%ずつ下がる前提で15年後に売却すると、シミュレーターの試算は次のようになりました(モンテカルロ1,000パスの結果。実行ごとに多少変動します)。
| シナリオ | 売却価格 | 売却後の手取り(諸費用・残債・税引後) |
|---|---|---|
| 悲観(P10) | 約3,200万円 | 約320〜380万円 |
| 中央値(P50) | 約4,300万円 | 約1,400〜1,500万円 |
| 楽観(P90) | 約5,900万円 | 約2,800〜3,000万円 |
住宅ローン控除の累計恩恵は約338万円(13年間)。ケースBは借入額が小さいぶん控除累計も約225万円と少なくなりますが、そのぶん利息の支払総額も小さいため、控除の多さだけで借入額を増やす理由にはなりません。
借入を抑えて浮いた差額を積立投資に回すと
ケースBを選んで浮いた月4万2,000円を、全世界株式インデックス(eMAXIS Slim 全世界株式・オール・カントリー相当、為替込み)の積立に回した場合を、Money Portalの株式シミュレーターで試算します。過去実績ベースの実効年利は約11%、価格変動(ボラティリティ)は約19%です。
| 経過年数 | 元本 | 悲観(P10) | 中央値(P50) | 楽観(P90) |
|---|---|---|---|---|
| 10年 | 約504万円 | 約507万円 | 約794万円 | 約1,321万円 |
| 20年 | 約1,008万円 | 約1,349万円 | 約2,842万円 | 約6,373万円 |
| 30年 | 約1,512万円 | 約2,730万円 | 約7,615万円 | 約2億2,241万円 |
過去実績が続く保証はなく、悲観シナリオでも元本を割らないという意味ではありません。それでも、借入額を年収の5倍以内に抑えることは「毎月の返済を軽くする」だけでなく、「浮いた分を長期で育てる余地を作る」という二重の効果があります。年収倍率7倍近くのローンは、この余地をほぼ使い切ってしまう借り方だと言えます。
「借りられる額」と「返せる額」は別物
金融機関の審査では、年収400万円以上なら返済負担率35%程度まで融資が下りることが多く、世帯年収650万円なら額面ベースで4,500万円前後の借入は「通る」ケースがあります。ただし審査で使われるのは額面年収と審査金利(実際の金利より高め)で、手取りや生活費、教育費の増加、金利上昇は十分に織り込まれていません。
無理のない借入額の目安として、次の3点を自分の数字で確認しておくと安全です。
- 年収倍率は5倍以内に収まっているか(世帯年収650万円なら3,250万円前後)
- 手取りに対するローン返済の比率が20〜25%以内か(総住居費で30%以内)
- 変動金利が2%まで上がっても、返済額の増加を家計で吸収できるか
3つのうち1つでも大きく外れる場合は、頭金を増やす・物件価格を下げる・購入時期をずらすといった調整を検討する価値があります。
まとめ
- 世帯年収650万円で4,500万円(年収倍率約6.9倍)を借りると、月次総コストは約16万1,000円で手取りの約38%を住居費が占める
- 借入を3,000万円(年収倍率約4.6倍)に抑えると月次総コストは約11万9,000円、手取りの約28%に収まり、月4万2,000円の差が生まれる
- この差額を全世界株の積立に回すと、30年で悲観約2,700万円・中央値約7,600万円(元本約1,512万円)という試算になる
- 住宅ローン控除は借入額が大きいほど累計額は増えるが、利息負担も増えるため借入を増やす理由にはならない
- 審査に通る額と無理なく返せる額は別物。年収倍率5倍以内・手取り返済比率25%以内・金利2%への耐性を自分の数字で確認する
自分の年収・物件価格・頭金・金利で試してみてください → 不動産シミュレーターを使う