教育費3000万円、全部投資に回したらどうなる?
「子供の教育費に3000万円かけるより、その3000万円を投資に回した方が結果的にお金は増える」という話をSNSで見かけたことがある方へ。数字だけを比較すると身も蓋もない話に聞こえますが、実際に投資に回した場合どれくらいの資産になるのか、Money Portalのシミュレーターで検証してみます。
この記事でわかること:
- 教育費相当の3000万円を全世界株式(オルカン)に一括投資した場合、18年後の資産額
- 悲観・中央値・楽観の3シナリオでどれくらいブレるか
- 単純な金額比較だけで教育費と投資を語れない理由
前提条件
| 項目 | 設定値 |
|---|---|
| 銘柄 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 実効年利(CAGR) | 8.39% |
| 初期投資額 | 3,000万円(一括・追加積立なし) |
| 運用期間 | 18年(子供が生まれてから大学卒業までを想定) |
シミュレーション結果
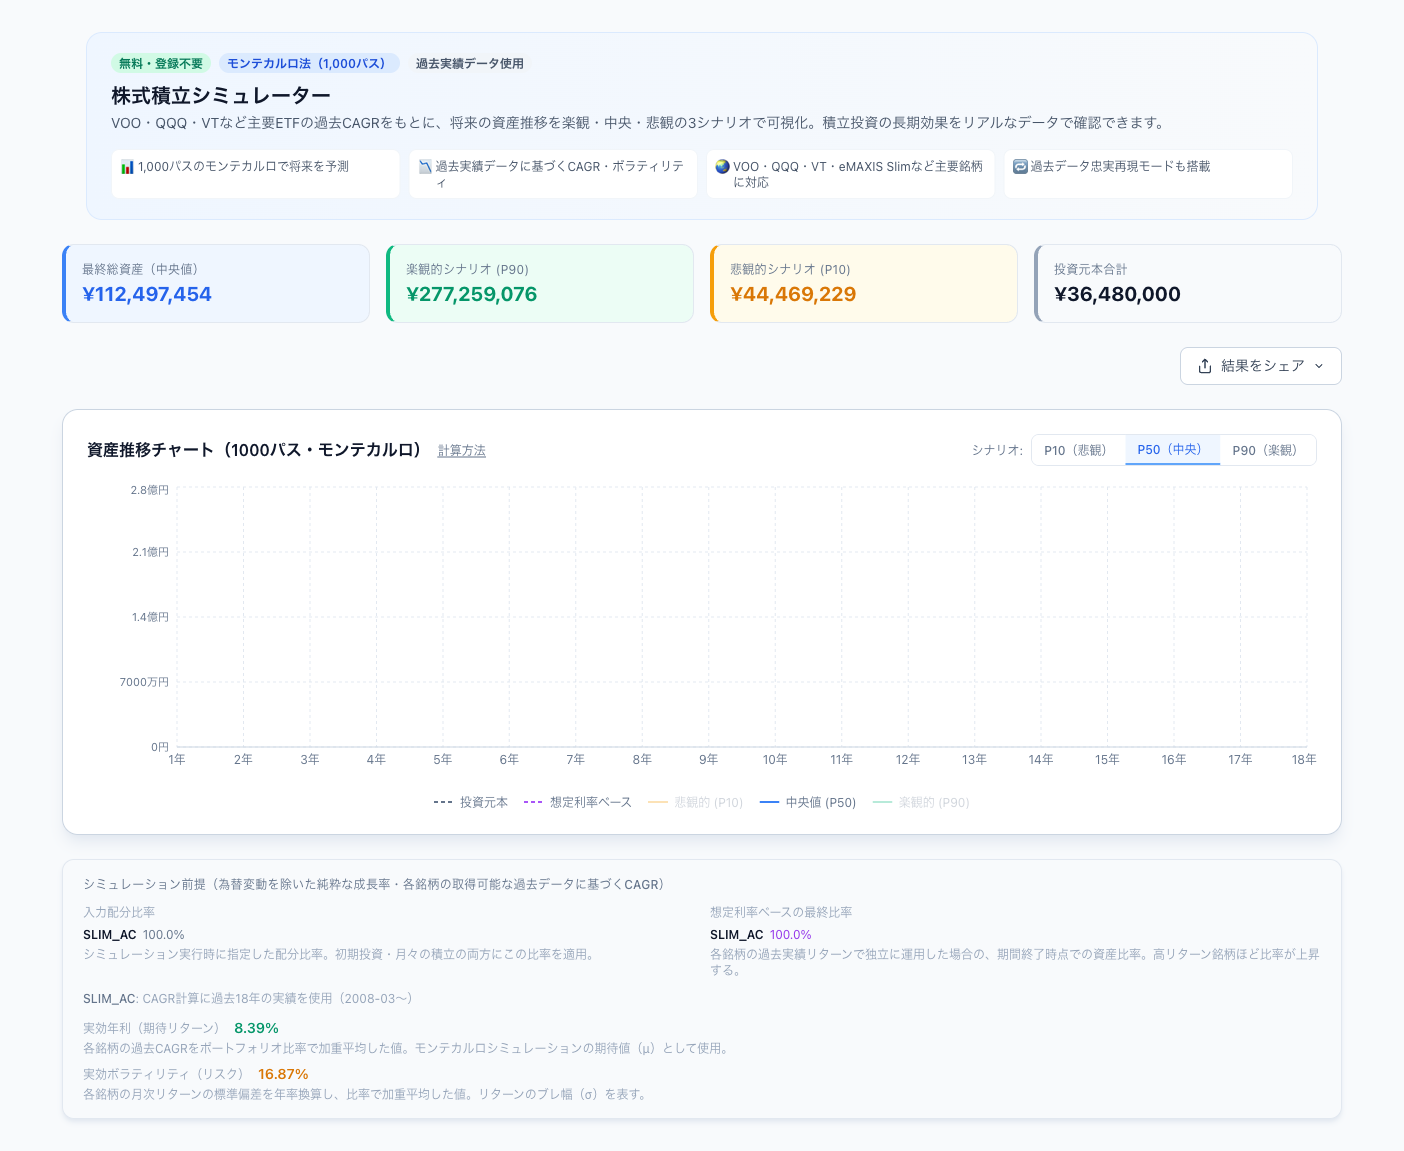
| 経過年数 | 悲観(P10) | 中央値(P50) | 楽観(P90) |
|---|---|---|---|
| 5年 | 2,554万円 | 4,122万円 | 6,603万円 |
| 10年 | 3,023万円 | 5,547万円 | 1億1,291万円 |
| 15年 | 3,466万円 | 7,944万円 | 1億9,165万円 |
| 18年 | 3,737万円 | 9,944万円 | 2億5,750万円 |
元本3,000万円は18年間変わりませんが、中央値では約3.3倍の9,944万円まで育つ計算になります。もっとも悲観的なシナリオ(P10)でも3,737万円と元本を上回っており、18年という長期であれば大きく元本割れするケースは想定されていません。
この比較で見落とされがちなこと
数字だけ見ると「教育費より投資の方が得」に見えますが、実際にはいくつか見落とされがちな前提があります。
**教育費は「今払う必要がある固定支出」、投資は「後で使える不確実な資産」**という違いがまずあります。教育費は子供の進学のタイミングで確実に必要になるお金です。一方、投資の3,737万円〜2億5,750万円という結果には18年間のブレ幅が含まれており、いつ現金化するかによって受け取れる金額は大きく変わります。仮に相場が悪いタイミングで急に必要になった場合、悲観シナリオに近い金額しか手元にない可能性もあります。
教育は金額に換算できない価値も生むという点も重要です。学校での人間関係、進学先の選択肢、資格や語学力といった無形の資産は、投資のリターンとは別の軸で子供の将来に影響します。「教育費をゼロにして全額投資に回す」という極端な二択ではなく、必要な教育費は確保しつつ、余剰資金を投資に回すという発想の方が現実的です。
一括投資と積立投資では値動きの受け止め方が違う点も注意が必要です。今回は3,000万円を一度に投資するシミュレーションですが、実際には教育費を貯めながら並行して積立投資をするケースの方が多いはずです。一括投資は始めたタイミングの相場によって結果が大きく左右されるため、教育費相当の大金を一度に投じる場合はリスクを取りすぎていないか確認しておく方が安心です。
まとめ
- 教育費相当の3,000万円を全世界株式に18年間一括投資した場合、中央値では約9,944万円まで育つ試算になる
- 悲観シナリオ(P10)でも3,737万円と元本を上回るが、いつ現金化するかによって受け取れる金額は大きく変わる
- 教育費は「今必要な確実な支出」、投資は「後で使える不確実な資産」という性質の違いを踏まえて考える
- 教育には金額に換算できない価値もあるため、単純な金額比較だけで判断しないことが大切
- 「教育費か投資か」の二択ではなく、必要な教育費を確保しつつ余剰資金を投資に回すのが現実的な選択肢
自分の家庭の条件でシミュレーションしてみてください → シミュレーターを使う