こどもNISAに親のお金を入れたら、贈与税はかかる?
2026年10月1日から、主要な証券会社でこどもNISAの口座開設受付が始まりました(制度の開始と実際の口座開設は2027年1月の予定)。申し込みを済ませた方がいる一方で、SNSでは「子ども3人分を満額で入れたら贈与税は大丈夫?」「子ども名義の預金が名義預金とみなされないか心配」という声も目立ちます。
こどもNISAの口座は子ども名義ですが、中に入るお金は多くの場合、親や祖父母が出します。お金の出どころと名義が違う以上、贈与税と名義預金の考え方は避けて通れません。この記事では、国税庁の情報をもとに押さえておきたいポイントを整理し、Money Portalのシミュレーターで「600万円を18年かけて積み立てたらいくらになるか」も試算します。
この記事でわかること:
- こどもNISAに親のお金を入れるのは「贈与」にあたること、年110万円の基礎控除の数え方
- 子ども名義の預金が名義預金とみなされやすいケースと、避けるために残しておきたい記録
- 教育資金一括贈与の非課税措置が2026年3月末で終わったこと、都度払いの教育費との違い
- こどもNISAの総枠600万円を18年かけて全世界株式で積み立てた場合の試算
こどもNISAの基本(2027年1月開始)
まず制度の枠組みを確認します。
| 項目 | 内容 |
|---|---|
| 開始時期 | 2027年1月(証券会社の受付は2026年10月から順次) |
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有枠 | 総額600万円 |
| 対象商品 | 金融庁の基準を満たす一定の投資信託(個別株は対象外) |
| 払出し | 12歳未満は災害などの場合に限る。12歳以上は教育費などの用途で条件付きで可能 |
| 18歳以降 | 成人向けのNISA口座へ自動で移行 |
ここで大事なのは、口座の中の資産は最初から子ども本人のものだという点です。手続きは親権者が行いますが、「親が子どもの名前を借りて運用している口座」ではありません。この前提が、次の贈与税の話につながります。
こどもNISAの贈与税は?年110万円の基礎控除の数え方
親のお金を子どもの口座に入れると、税金の考え方としては親から子への贈与になります。
国税庁は、親などの扶養義務者が生活費や教育費を渡す場合について、必要な都度、直接その費用に充てるなら贈与税はかからないとしています。一方で、受け取ったお金を預金したり、株式や不動産の購入資金に充てたりした場合は贈与税の対象になると明記しています(国税庁タックスアンサー No.4405)。こどもNISAで投資信託を買うお金は、この「投資に回すお金」にあたります。
ただし、贈与税には暦年課税で年110万円の基礎控除があります(No.4402)。数え方のポイントは次のとおりです。
- 基礎控除は受け取る人ごと。子ども3人ならそれぞれが年110万円
- 1人の子どもが同じ年に受けた贈与は合算する。父・母・祖父母からの分もすべて合わせて110万円
- こどもNISAの60万円に、別の預金への入金やお年玉以外のまとまった贈与を足して110万円を超えると課税対象
SNSで見かけた「子ども3人・満額なら年180万円」は、1人あたりで見れば年60万円です。ほかの贈与がなければ、それぞれ110万円の範囲に収まります。
110万円を超えた場合の税額の目安
18歳未満の子どもへの贈与には「一般税率」が使われます(No.4408)。たとえば、ある年に親から子へこどもNISA分60万円と預金120万円、合計180万円を贈与した場合は次のとおりです。
| 項目 | 金額 |
|---|---|
| 贈与額の合計 | 180万円 |
| 基礎控除 | 110万円 |
| 課税価格 | 70万円 |
| 税率(200万円以下) | 10% |
| 贈与税額 | 7万円 |
110万円を超えた年は、翌年2月1日から3月15日までに受け取った側(子ども)の申告と納税が必要です。
子ども名義の預金が「名義預金」とみなされるケース
名義預金とは、名義は子どもでも、実際には親のお金として扱われる預金のことです。税務上は、口座の名義ではなく実態で判断されます。よく指摘されるのは次のようなケースです。
- 子どもが口座の存在を知らない
- 通帳・印鑑・キャッシュカードを親が持ち、親が自由に出し入れしている
- 贈与した記録がなく、親の口座から入金しただけになっている
この状態だと「贈与は成立しておらず、親の財産のまま」と判断されやすくなります。その場合、年110万円以内に収めていたつもりでも贈与として認められず、親に相続が発生したときに相続財産に含められる可能性があります。
こどもNISAは制度上、子ども本人の資産として扱われます。それでも「あげたお金」であることを後から説明できるように、次の点を意識しておくと安心です。
- 贈与のたびに贈与契約書を作る(子どもが幼いうちは親権者が受け取る側として署名する)
- 親の口座から子どもの口座へ振り込み、お金の流れを記録に残す
- 子どもがある程度の年齢になったら、口座があることと中身を伝える
毎年同じ額を機械的に入れ続ける場合の扱いなど、細かい論点は家庭の状況によって判断が分かれます。金額が大きくなる場合や祖父母からの資金が絡む場合は、税理士や税務署に相談するのが確実です。
教育資金一括贈与の非課税措置は2026年3月末で終了
祖父母から孫へ教育資金をまとめて渡す方法として使われてきたのが「教育資金の一括贈与に係る贈与税の非課税措置」です。受贈者1人あたり1,500万円(学校等以外は500万円)まで非課税で、30歳未満が対象でした。
この措置は令和8年度税制改正大綱で延長しないことが示され、2026年3月31日で終了しています。これからまとまった教育資金を渡したい場合の選択肢は、主に次の2つになります。
- 学費や塾代などを、必要なときに祖父母や親が直接支払う(都度払いは非課税)
- 年110万円の基礎控除の範囲で、こどもNISAなどに少しずつ贈与する
「使う時期が決まっているお金は都度払い、18年先まで置いておけるお金はこどもNISA」と役割を分けると整理しやすくなります。
こどもNISAで600万円を18年積み立てたらいくら?
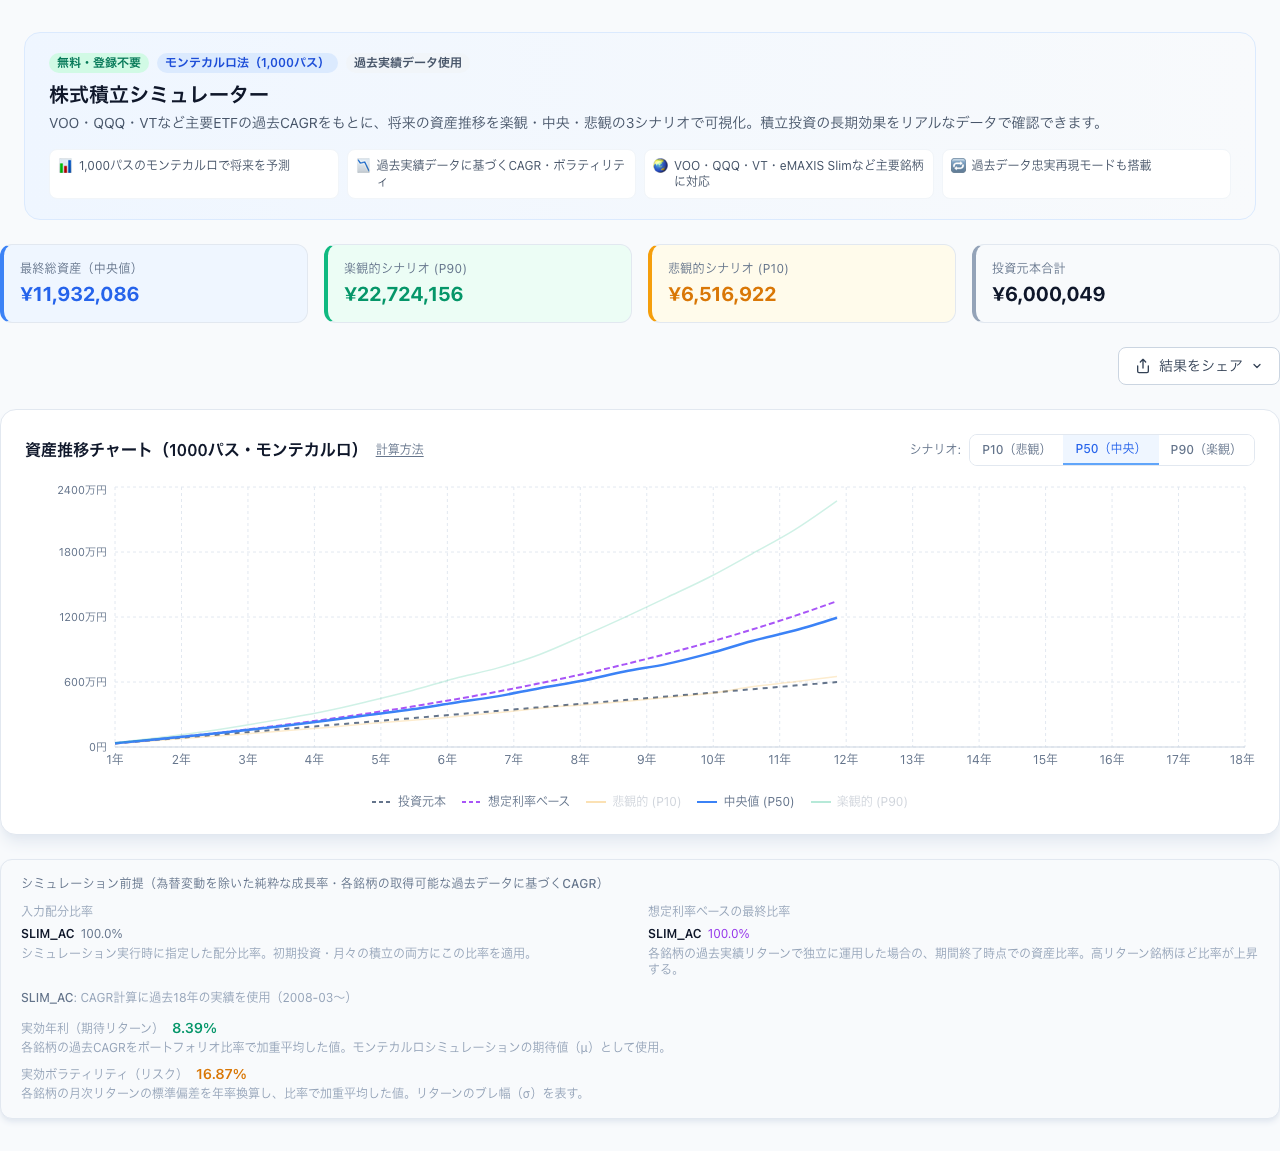
最後に、こどもNISAの総枠600万円を、0歳から18年かけて毎月一定額で埋めた場合を試算します。年60万円の枠いっぱいで入れると10年で総枠に届きますが、ここでは家計に無理のない月2万7,778円(年約33万円)で18年かけて600万円に届くペースを想定しました。この金額なら毎年の贈与額は110万円を大きく下回ります。
前提条件
| 項目 | 設定値 |
|---|---|
| 銘柄 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 実効年利(CAGR) | 8.39%(2008年3月以降の過去実績、為替変動を除く) |
| ボラティリティ | 16.87% |
| 毎月の積立額 | 2万7,778円(年約33.3万円) |
| 積立期間 | 18年(0歳から18歳まで) |
| 投資元本の合計 | 600万円 |
シミュレーション結果
| 経過年数 | 投資元本 | 悲観(P10) | 中央値(P50) | 楽観(P90) |
|---|---|---|---|---|
| 5年 | 167万円 | 151万円 | 196万円 | 262万円 |
| 10年 | 333万円 | 315万円 | 467万円 | 728万円 |
| 12年 | 400万円 | 388万円 | 611万円 | 1,022万円 |
| 15年 | 500万円 | 495万円 | 864万円 | 1,569万円 |
| 18年 | 600万円 | 652万円 | 1,193万円 | 2,272万円 |
中央値では、18歳の時点で元本600万円が約1,193万円になりました。悲観シナリオ(下位10%)でも652万円と元本を上回っています。ただし、5年目の悲観シナリオは151万円で元本の167万円を下回っており、途中で元本割れする期間はありえます。
12歳から教育費として払い出せるとはいえ、12歳時点の中央値は611万円で、ここから先の6年で大きく増える計算です。中学・高校の学費は都度払いで賄い、こどもNISAはできるだけ18歳まで置いておくほうが、複利の効果を活かしやすくなります。
まとめ
- こどもNISAに親のお金を入れるのは親から子への贈与。投資に回すお金は、生活費・教育費の都度払いの非課税の対象外
- 贈与税の基礎控除は受け取る子ども1人あたり年110万円。父・母・祖父母からの分を合算して数える
- 名義預金とみなされないよう、贈与契約書と振込の記録を残しておく
- 教育資金一括贈与の非課税措置は2026年3月末で終了。学費は都度払い、長期のお金はこどもNISAと役割を分けると整理しやすい
- 600万円を18年かけてオルカンで積み立てた場合、中央値は約1,193万円(悲観652万円・楽観2,272万円)
※税金の取り扱いは2026年10月時点の国税庁の公表情報にもとづく一般的な内容です。個別の判断は税理士や税務署にご確認ください。
参考: 国税庁タックスアンサー No.4402(贈与税がかかる場合)、No.4405(贈与税がかからない場合)、No.4408(贈与税の計算と税率)
シミュレーターで自分の条件を試してみてください → シミュレーターを使う