NISA口座の相続、家族はそのまま引き継げる?
NISA口座の相続について、「夫婦のどちらかが亡くなったら、NISAはもう片方がそのまま使えるの?」「名義を変えれば非課税のまま持ち続けられる?」という疑問をSNSでよく見かけます。新NISAで積み立てる人が増え、保有額も大きくなってきたことで、万一のときの扱いを気にする人が増えています。
結論から言うと、NISA口座そのものを家族に引き継ぐことはできません。ただし、口座の中の投資信託や株式は相続でき、亡くなった日までに増えた分には税金がかからないしくみになっています。この記事では、国税庁と日本証券業協会の情報をもとに手続きの流れを整理し、Money Portalのシミュレーターで「月3万円を20年積み立てた口座を相続した場合」の税負担の差も試算します。
この記事でわかること:
- NISA口座は相続で引き継げず、中身は相続人の特定口座か一般口座に移ること
- 相続人が受け取るときの取得価額は「亡くなった日の時価」になること
- 「非課税口座開設者死亡届出書」の提出と、遅れたときの配当の扱い
- 結婚などで自分の氏名が変わるときの「名義変更」との違い
- 月3万円・20年の積立口座を相続した場合、特定口座と比べて税負担がどれだけ違うか
NISA口座の相続でできること・できないこと
まず全体像を表にまとめます。
| 項目 | 扱い |
|---|---|
| NISA口座そのものの引き継ぎ | できない(相続人の名義に変えることはできない) |
| 口座の中の投資信託・株式の相続 | できる |
| 相続人のNISA口座への移管 | できない |
| 移管先 | 相続人の特定口座か一般口座 |
| 移管後の取得日・取得価額 | 相続が発生した日・その日の時価 |
| 亡くなった日までの値上がり益 | 課税されない |
| 亡くなった日以後の値上がり益・配当 | 通常どおり課税される |
| 相続税 | NISA口座の資産も相続財産に含まれる |
日本証券業協会のQ&Aでは、亡くなった人のNISA口座の株式等を相続人のNISA口座に受け入れることは「できません」と明記されています。NISA口座に入れられるのは、新しく購入したものと、保有銘柄の組織再編などで受け取ったものに限られるためです(日本証券業協会「2024年以降のNISAに関するQ&A」Q73)。
非課税の効果は、あくまで口座を開いた本人のものです。相続人が自分のNISAを使いたい場合は、受け取った資産をいったん売却し、そのお金で自分のNISA枠を使って改めて購入することになります。
NISA相続の取得価額は「亡くなった日の時価」
NISAの相続で大事なのが、相続人の口座に移るときの取得価額です。
日本証券業協会のQ&Aによると、相続で受け取った株式等の取得日は相続が発生した日、取得価額はその日の時価になります(同Q73)。時価は、上場株式やETFなら取引所の最終価格、公募の投資信託なら基準価額が使われます(同Q67の注)。
国税庁の資料でも、NISA口座の開設者が亡くなった場合は、NISA口座で保有していた上場株式等がNISA口座から払い出される扱いになっています(国税庁「新NISAに関するQ&A」問2-9)。
この「時価で受け取る」扱いのおかげで、亡くなった日までにNISA口座で増えた分は、相続人の側でも課税されないまま区切られます。たとえば元本720万円が1,500万円に増えていれば、相続人は1,500万円で買ったものとして持ち始めます。その後1,500万円で売れば、譲渡益はゼロです。
特定口座の資産を相続した場合との違い
比較のために、課税口座(特定口座・一般口座)の資産を相続した場合も見ておきます。こちらは亡くなった人の取得価額をそのまま引き継ぐのが原則です(所得税法第60条)。元本720万円で買った投資信託が1,500万円になっていれば、相続人は720万円で買ったものとして扱われ、売ったときに780万円の値上がり益に税金がかかります。
同じ資産でも、NISA口座にあったか特定口座にあったかで、相続後に売ったときの税負担が大きく変わります。次の章で具体的な金額を試算します。
シミュレーション:月3万円・20年の積立口座を相続した場合
前提条件
| 項目 | 設定値 |
|---|---|
| 銘柄 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 積立額 | 月3万円 |
| 積立期間 | 20年 |
| 元本合計 | 720万円 |
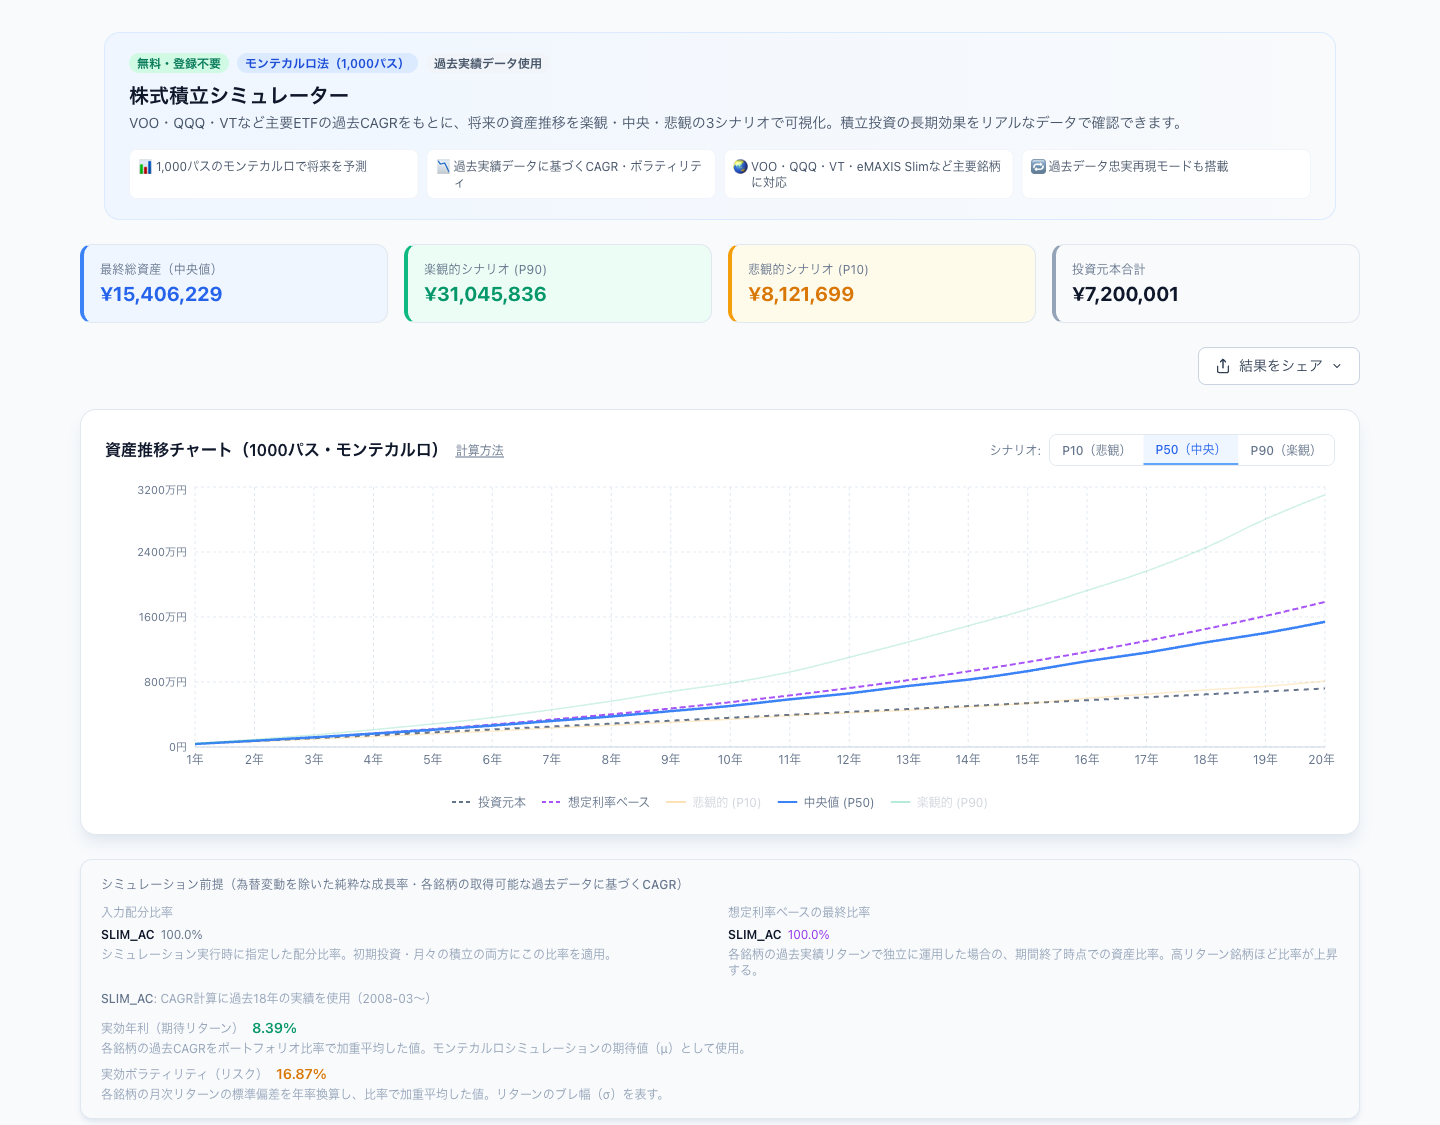
| 実効年利(CAGR) | 8.39%(2008年3月以降の過去実績、為替変動を除く) |
| ボラティリティ | 16.87% |
| 試算方法 | 過去データにもとづくモンテカルロ法(1,000パス) |
20年積み立てたところで口座の持ち主が亡くなり、家族が相続してすぐに全額売却する、という場面を想定します。
シミュレーション結果
| シナリオ | 20年後の評価額 | 値上がり益 |
|---|---|---|
| 悲観(P10) | 約812万円 | 約92万円 |
| 中央値(P50) | 約1,541万円 | 約821万円 |
| 楽観(P90) | 約3,105万円 | 約2,385万円 |
相続後すぐに売ったときの所得税・住民税
| シナリオ | NISA口座から相続 | 特定口座から相続(税率20.315%) |
|---|---|---|
| 悲観(P10) | 0円 | 約19万円 |
| 中央値(P50) | 0円 | 約167万円 |
| 楽観(P90) | 0円 | 約484万円 |
NISA口座から相続した場合は、取得価額が亡くなった日の時価に置き換わるため、すぐに売れば譲渡益はほぼ出ません(亡くなった日から売却日までの値動きの分だけが課税対象になります)。特定口座から相続した場合は、元本720万円との差額に約20%の税金がかかります。中央値で約167万円の差です。
なお、この比較は所得税・住民税の話です。相続税は、NISA口座の資産でも特定口座の資産でも同じように相続財産として計算されます。相続税には「3,000万円+600万円×法定相続人の数」の基礎控除があり(国税庁タックスアンサー No.4152)、上の例の金額だけで相続税がかかる家庭は多くありません。
NISA口座の相続手続きの流れ
1. 非課税口座開設者死亡届出書を出す
NISA口座を持つ人が亡くなったら、相続人は亡くなったことを知った日以後、遅滞なく「非課税口座開設者死亡届出書」をNISA口座のある金融機関に提出します(国税庁「新NISAに関するQ&A」問2-9、日本証券業協会Q&A Q65)。
注意したいのは配当の扱いです。亡くなった日から届出書を出すまでの間にNISA口座で配当金や分配金が支払われていた場合、その分は遡って課税されます(同Q65)。非課税で受け取れるのは亡くなった日の前日までです。
2. 相続人の口座を決めて移管する
相続人は、受け取る株式や投資信託を自分の特定口座か一般口座に受け入れます。特定口座に入れる場合は、次の点に気をつけます(日本証券業協会Q&A Q73)。
- 「相続上場株式等移管依頼書」を、亡くなった人のNISA口座がある金融機関に出す
- 移管先の特定口座は、亡くなった人のNISA口座と同じ金融機関に開設されている必要がある
- 相続した同じ銘柄は、まとめて全部その特定口座に移す
相続人が別の証券会社しか使っていない場合は、亡くなった人と同じ金融機関に特定口座を開くか、一般口座で受け取ることになります。
3. 相続人自身のNISAは別枠で使える
相続した資産を売って現金にしたあと、そのお金で相続人が自分のNISA枠を使うことはできます。亡くなった人の生涯投資枠(1,800万円)が相続人に足されるわけではないので、使えるのは相続人自身の枠の範囲です。
NISAの「名義変更」は結婚や引っ越しのとき
「NISA 名義変更」で検索すると相続の話と混ざりやすいのですが、名義変更の手続きが必要になるのは、口座を持っている本人の氏名・住所・マイナンバーが変わったときです。
結婚などで氏名が変わった場合や、引っ越しで住所が変わった場合は、NISA口座のある金融機関に「非課税口座異動届出書」を遅滞なく提出します(日本証券業協会Q&A Q61)。ネット証券では、登録情報の変更手続きと一緒に行う形が多くなっています。
つまり、名義変更でできるのは本人の情報を新しくすることだけで、口座の持ち主を別の人に変えることはできません。夫婦間でも親子間でも同じです。
家族のために今からできること
NISAの相続で困るのは、手続きそのものより「どこに口座があるか分からない」ことです。とくに次の3つを家族と共有しておくと、いざというときに慌てずに済みます。
- NISA口座のある金融機関の名前(NISA口座は1人1金融機関なので、1社だけ伝えれば足りる)
- 特定口座や銀行口座など、ほかの口座のある金融機関
- ネット証券のログイン方法を含めた連絡先(パスワードそのものではなく、保管場所を伝える)
保有額が大きくなっている場合は、相続税がかかるかどうかも一度確認しておくと安心です。相続税の計算や遺産分割の具体的な判断は、税理士などの専門家に相談してください。
まとめ
- NISA口座そのものは相続できず、中身は相続人の特定口座か一般口座に移る
- 取得価額は亡くなった日の時価になるため、亡くなるまでにNISAで増えた分は相続人の側でも課税されない
- 月3万円を20年積み立てた中央値(約1,541万円)なら、特定口座からの相続と比べて売却時の税負担は約167万円少ない
- 相続人は「非課税口座開設者死亡届出書」を遅滞なく提出する。遅れると、その間の配当は遡って課税される
- 「名義変更」は本人の氏名・住所が変わったときの手続きで、口座の持ち主を変えることはできない
自分の積立額と期間で、20年後の評価額を試してみてください → シミュレーターを使う
参考:
- 国税庁「新NISAに関するQ&A(金融商品取引業者等向けの情報)」令和8年7月改訂 問2-9
- 日本証券業協会「2024年以降のNISAに関するQ&A」2025年9月 Q61・Q65・Q67・Q73
- 国税庁タックスアンサー No.4152「相続税の計算」