最初の1000万円が一番遅いのは本当?
資産形成で1000万円まで何年かかるのか。積立を始めた人の多くが、最初の数年で「思ったより増えない」と感じます。毎月入金しているのに、口座の残高はほとんど入金した額のままで、ときには下がっています。
一方で、資産が数千万円ある人からは「1000万円を超えてから急に増え始めた」という話もよく聞きます。どちらが本当なのか。Money Portalのシミュレーターで、月5万円を30年積み立てた場合の推移を、フェーズに分けて検証します。
この記事でわかること:
- 月5万円の積立で、1000万円・2000万円・3000万円・5000万円に届くまでの年数(中央値と悲観シナリオ)
- 同じ1000万円がたまる速さが、0→1000万円の約11年から、2000万→3000万円の約4年に縮む理由
- フェーズごとに変わる心理と、それぞれの時期にやめないための考え方
前提条件
| 項目 | 設定値 |
|---|---|
| 銘柄 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 実効年利(CAGR) | 8.39%(2008年3月以降の過去実績、為替変動を除く) |
| ボラティリティ | 16.87% |
| 毎月の積立額 | 5万円(年60万円) |
| 初期投資額 | なし |
| 運用期間 | 30年 |
| シミュレーション方法 | モンテカルロ法(1,000パス) |
月5万円は、新NISAのつみたて投資枠(年120万円)の半分にあたる額です。非課税で運用する前提で、税金は差し引いていません。
シミュレーション結果
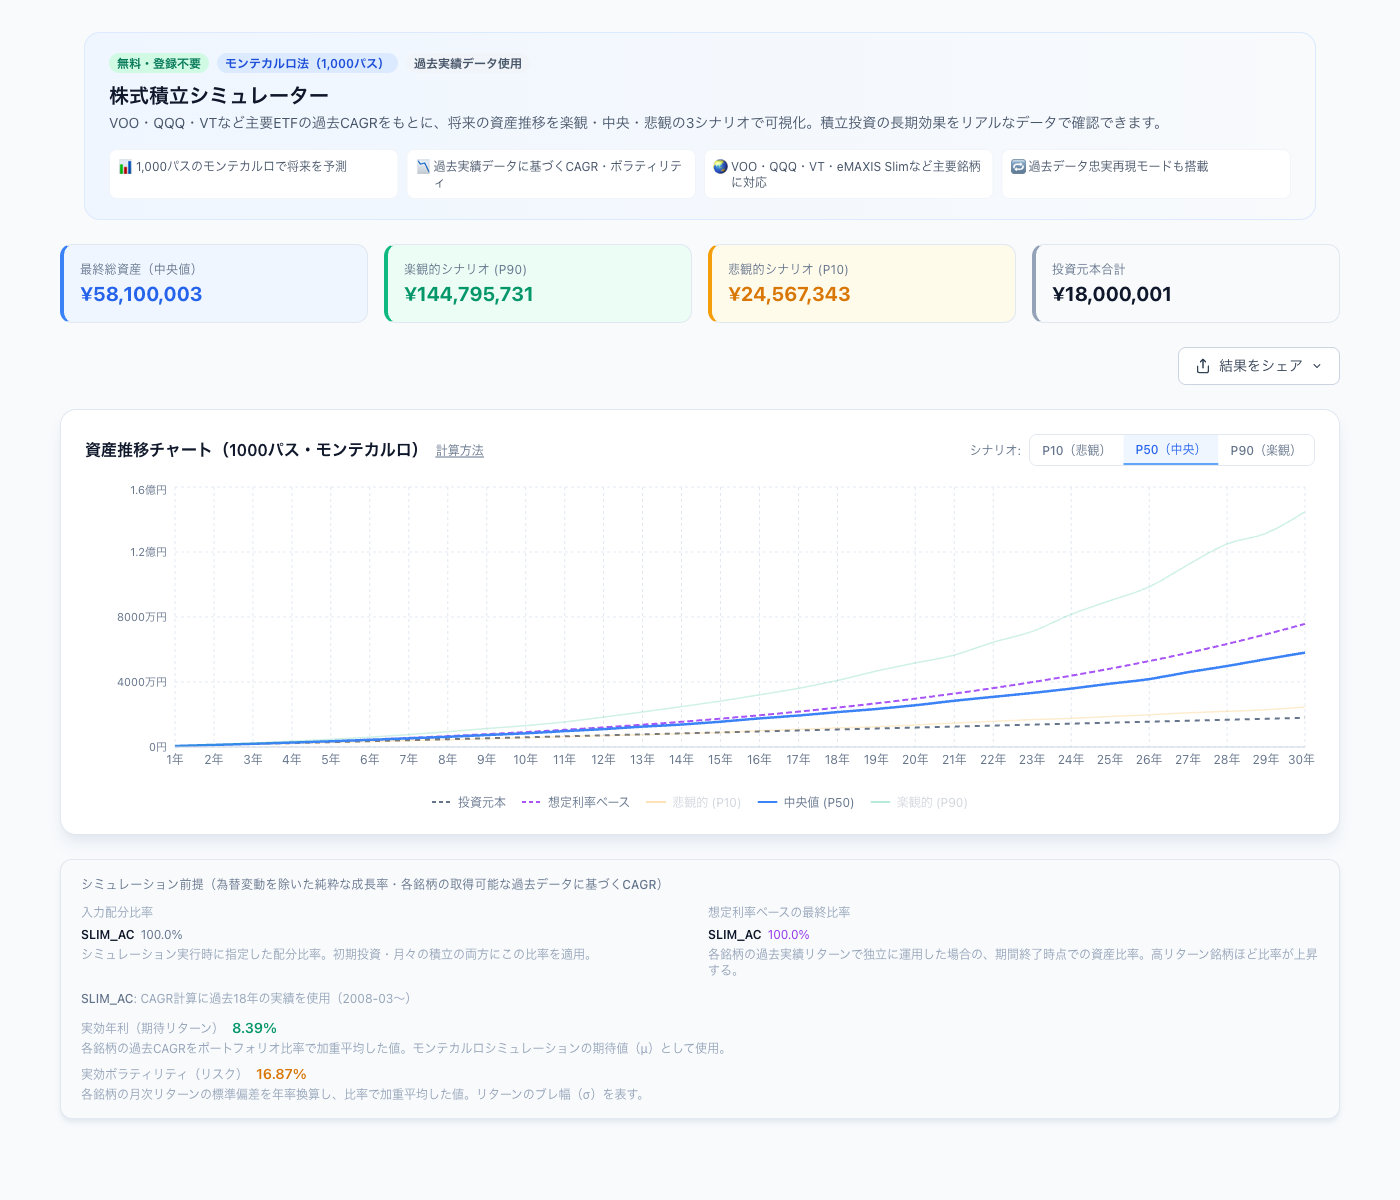
| 経過年数 | 悲観(P10) | 中央値(P50) | 楽観(P90) | 元本 | 中央値のうち運用益の割合 |
|---|---|---|---|---|---|
| 5年 | 271万円 | 353万円 | 472万円 | 300万円 | 15% |
| 10年 | 567万円 | 841万円 | 1,311万円 | 600万円 | 29% |
| 15年 | 890万円 | 1,556万円 | 2,824万円 | 900万円 | 42% |
| 20年 | 1,354万円 | 2,568万円 | 5,174万円 | 1,200万円 | 53% |
| 25年 | 1,878万円 | 3,898万円 | 9,008万円 | 1,500万円 | 62% |
| 30年 | 2,457万円 | 5,810万円 | 1億4,480万円 | 1,800万円 | 69% |
30年後の中央値は5,810万円で、元本1,800万円の約3.2倍です。悲観シナリオ(P10)でも2,457万円と、元本を上回っています。
資産形成で1000万円まで何年?フェーズ別の到達年数
同じ結果を、資産額の節目に届くまでの年数で見直します。
| 節目 | 中央値で届く時期 | 前の節目からの年数 | 届いた時点の元本 | 悲観(P10)で届く時期 |
|---|---|---|---|---|
| 1,000万円 | 約11.2年 | 約11.2年 | 約672万円 | 約16.0年 |
| 2,000万円 | 約17.3年 | 約6.1年 | 約1,038万円 | 約26.2年 |
| 3,000万円 | 約21.6年 | 約4.3年 | 約1,296万円 | 30年では届かない |
| 5,000万円 | 約28.0年 | 約6.4年(2,000万円分) | 約1,680万円 | 30年では届かない |
※節目の年数は、年ごとの中央値の間を直線で補って求めた目安です。
中央値で見ると、最初の1000万円には約11年かかります。次の1000万円(1000万→2000万円)は約6年、その次(2000万→3000万円)は約4年です。3000万円から5000万円までの2000万円も約6.4年で、1000万円あたり約3.2年のペースになります。
「最初の1000万円が一番遅い」というのは、感覚ではなく数字の上でも当てはまります。同じ月5万円を入れ続けているのに、1000万円がたまる速さは後半ほど2.5倍以上になります。
後半ほど速くなるのはなぜ?複利効果を実感できるのはいつから
理由は、1年間に増える額の中身が変わるからです。中央値の推移から、1年間で増えた額を取り出すと次のようになります。
| 年 | 1年間で増えた額(中央値) | うち積立の入金 | うち運用で増えた分 |
|---|---|---|---|
| 5年目 | 約78万円 | 60万円 | 約18万円 |
| 10年目 | 約105万円 | 60万円 | 約45万円 |
| 15年目 | 約174万円 | 60万円 | 約114万円 |
| 20年目 | 約230万円 | 60万円 | 約170万円 |
| 25年目 | 約305万円 | 60万円 | 約245万円 |
| 30年目 | 約404万円 | 60万円 | 約344万円 |
5年目は、増えた額の大半が自分の入金です。運用で増えた分は約18万円で、入金の3分の1にも届きません。
ところが15年目には、運用で増えた分(約114万円)が年間の入金額(60万円)を大きく上回ります。この頃から、毎月の入金よりも、すでに持っている資産が生む増加分のほうが大きくなります。複利効果を実感しやすくなるのは、この運用益が入金額を超える時期だと言えます。
利回りは同じでも、増える額は「その時点の資産額×利回り」で決まります。資産が小さいうちは増える額も小さく、資産が大きくなってから増える額が一気に大きくなります。最初の1000万円が遅いのは、まだ運用で増やす元になる資産が少ないからです。
フェーズごとに変わる心理と続け方
0→1000万円:入金がすべてに見える時期
最初の約11年は、残高の増え方のほとんどが自分の入金です。10年たっても、中央値のうち運用益は3割弱です。「投資しても貯金とあまり変わらない」と感じやすく、やめたくなる人が多い時期でもあります。
この時期に効くのは、利回りより入金額です。月5万円を月6万円にすれば、それだけで年間の増加額が12万円変わります。運用で増える額が年20万円前後の時期には、この差は小さくありません。残高の増え方に一喜一憂するより、「今月も入金できた」ことを数えるほうが続けやすくなります。
1000万→3000万円:値動きが入金を上回り始める時期
1000万円を超えると、値動きの大きさが変わります。資産1500万円で相場が10%下がれば、150万円の減少です。月5万円の入金の2年半分が、短い期間で減ることになります。
一方で、運用で増える額が年間の入金額を超えるのもこの時期です。下がる額も増える額も大きくなるので、1日ごとの評価額を見ると気持ちが揺れやすくなります。評価額ではなく、入金した元本の合計や、生活防衛資金が何か月分あるかを見るようにすると落ち着いて続けやすくなります。
3000万円以降:資産が資産を増やす時期
中央値では約22年目に3000万円に届き、その後は1000万円あたり約3年のペースで増えていきます。この時期は、毎月の入金の役割が相対的に小さくなります。
増えるペースが上がる分、ここで大きく崩さないことが大切になります。取り崩しの時期が近い人は、数年分の生活費を現金で分けておくなど、相場が下がったときにも売らずに済む準備をしておくと安心です。
悲観シナリオでは何が変わる?
悲観シナリオ(P10)では、1000万円に届くのは約16年目、2000万円は約26年目で、3000万円には30年で届きません。中央値と比べると、最初の1000万円で約5年、2000万円で約9年の差があります。
それでも、悲観シナリオでも後半ほど増え方が速くなる点は同じです。0→1000万円に約16年かかる一方、1000万→2000万円は約10年です。悪い相場が続いても、続けていれば節目の間隔は縮んでいきます。
なお、このシミュレーションは過去の実績をもとにした試算で、将来の利回りを保証するものではありません。今回の前提では為替変動を除いているため、円高・円安によって実際の円建ての資産額は上下します。
まとめ
- 月5万円を全世界株式に積み立てた場合、資産形成で1000万円に届くまでは中央値で約11.2年、悲観シナリオで約16年かかる
- 次の1000万円(1000万→2000万円)は約6.1年、2000万→3000万円は約4.3年と、同じ1000万円がたまる速さは後半ほど速くなる
- 15年目前後から、運用で増える額が年間の入金額(60万円)を上回り、複利効果を実感しやすくなる
- 0→1000万円の時期は入金額、1000万円以降は値動きに揺れないこと、3000万円以降は大きく崩さないことが、それぞれ大事になる
- 最初の1000万円が遅いのは失敗ではなく、増やす元の資産をつくっている期間だと考えると続けやすい
シミュレーターで自分の条件を試してみてください → シミュレーターを使う